
RESPECTO DEL DNU 70/2023 La justicia federal de La Plata admitió un proceso colectivo contra la usura
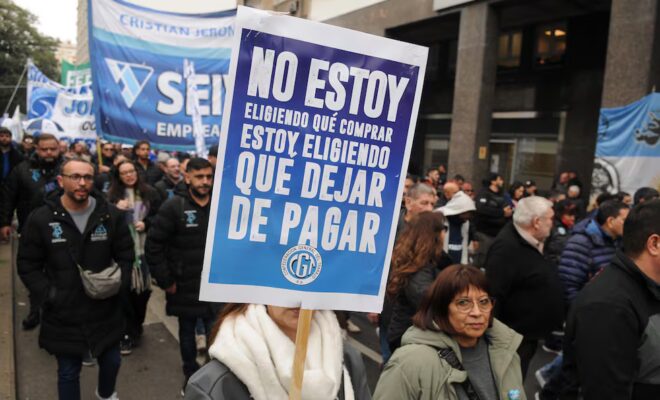
El Juzgado Federal N°2 de La Plata admitió la acción como proceso colectivo y reconoció al abogado Emanuel Desojo como representante de los usuarios y consumidores afectados por los intereses punitorios sin techo en las tarjetas de crédito. Además, ordenó el pase a despacho para resolver la medida cautelar. Después de más de dos años de dilación del gobierno nacional, es el primer paso firme, según informó a Andar la Asociación de Abogados y Abogadas por la Justicia Social (AJUS). “Es algo que nos costó dos años y medio de litigar contra el Estado, que permanentemente nos puso la trabas y utilizó todas las herramientas legales posibles para que esta resolución no salga, incluso presentando recursos y apelaciones que eran manifiestamente improcedentes”, ponderó Desojo. “Presentaron inhibitorias en Capital cuando es manifiestamente competente el juez de La Plata”, completó.
ANDAR en la Justicia
La acción colectiva admitida por la justicia federal platense es contra el DNU 70/2023 que desreguló el sistema de tarjetas de crédito. AJUS La Plata informó que el Juzgado Federal 2 reconoció a Desojo como representante del colectivo de usuarios y consumidores afectados. La acción, iniciada en abril de 2024, busca que se declare inconstitucional el Título II, Capítulo II del DNU 70/2023, que eliminó el tope del 50% a los intereses punitorios, derogó la facultad sancionatoria del Banco Central (BCRA), habilitó la emisión de tarjetas por cualquier entidad sin requisitos, derogó los requisitos mínimos de identificación de usuarios y eliminó la aprobación de los contratos tipo por parte de la autoridad de aplicación.
“La admisión del proceso colectivo es una señal importante: la justicia reconoce que acá hay un derecho de incidencia colectiva que no puede resolverse caso por caso. Ahora necesitamos que la cautelar se resuelva con urgencia, porque mientras tanto los intereses desregulados siguen golpeando a millones de familias”, sostuvo Desojo, representante del colectivo y referente de AJUS La Plata. El proceso acumuló más de dos años de litigio. Durante ese período, el Estado nacional planteó una inhibitoria, excepciones de falta de legitimación, un recurso de apelación, un recurso extraordinario federal y un acuse de caducidad de instancia. Todas esas presentaciones fueron rechazadas.
Según las consultoras más relevantes en la temática, la morosidad de las familias con los bancos pasó del 2,5% al 13% entre noviembre de 2024 y julio de 2026. En billeteras virtuales, la mora alcanzó el 33,9% en julio de 2026. Más de 5,8 millones de personas se encuentran en situación de mora.
A partir de ahora, el juzgado debe resolver la medida cautelar que suspendería la aplicación de intereses punitorios sin límites. Si se concede, los bancos no podrían aplicar intereses por encima del que fijaba la norma anterior, reduciendo considerablemente los que actualmente se perciben mientras tramita la causa.
Desojo agregó que el decreto del gobierno no solamente derogó los límites de las tasas de interés, sino que, además, derogó la necesidad y la obligación de los bancos y tarjetas de crédito de que los contratos que firman con los usuarios de servicios financieros deban estar previamente chequeados, estandarizados y aprobados por el Banco Central. “Entonces ahora ya, como bien dice el presidente, es un problema entre particulares. El Banco Central y ningún organismo estatal intervienen para mediar entre estos contratos. ¿Cuál es la consecuencia? Tenés una persona jurídica, como un banco, con una tarjeta de crédito, con una capacidad de poder y de imposición de cláusulas contra una simple persona que va a buscar una tarjeta de crédito”.
A su criterio, otra de las cuestiones que se plantean es quiénes pueden emitir tarjeta de crédito. “Las tarjetas hoy en día no tienen ningún tipo de obligación de poner siquiera sus nombres y apellidos. Son las tarjetas de las aplicaciones muchas veces, y hay una en particular, la más grande de todas las aplicaciones, que te manda una tarjeta que es un plástico negro, sin nombre, sin identificación, sin número, sin nada. Y esa es una tarjeta de crédito. La seguridad de esa tarjeta de crédito es nula”, aseveró. En este sentido, en planteo es que no existe ningún tipo de necesidad ni urgencia que justifique la modificación de la ley de tarjetas de crédito.
“Lo que viene ahora es que la acción se inscriba en el registro de procesos colectivos y que el juez de la causa dicte la medida cautelar que provisoriamente suspenda esos intereses que está cobrando en forma usuraria para después, una vez que se llegue a la sentencia, sí dicte directamente la inconstitucionalidad del decreto 70/2023 y que los intereses sean inconstitucionales junto con todas esas tarjetas emitidas sin ningún tipo de seguridad para los usuarios de servicios financieros”, dijo Desojo. Con una sentencia definitiva se lograría la nulidad de todos aquellos contratos que no tengan un visto bueno y estén aprobados por el Banco Central, acotó. “El expediente debía pasar a despacho para resolver la medida cautelar, lo cual esperamos sea en un lapso muy breve de tiempo para poder alivianar a todas las familias endeudadas, no como consecuencia de los préstamos que sacaron sino como consecuencia de los intereses usuarios que pagan, porque Milei se desentendió de regularlos y de defender a las familias, generando esto que la verdad es algo muy trágico para todas ellas”, concluyó.


